正直に言います。私はズボラです。
家計簿も3日坊主で終わるタイプなのに、ロボアドバイザーだけは今も続いています。
今日はその理由と、実際に使ってみて感じたメリット・デメリットを包み隠さず書きます。
なぜ続けられたのか
理由は明確で、「やることがほとんどない」からです。
最初にリスク許容度の質問に答えて、入金設定をしたら、あとは基本的に放置でOK。
資産配分の調整(リバランス)もAIが自動でやってくれるので、
私がやっていることは月に一度アプリを開いて数字を眺めるだけです。
実際の運用実績を公開します
百聞は一見にしかずなので、2026年9月時点の実際の画面をそのまま公開します。
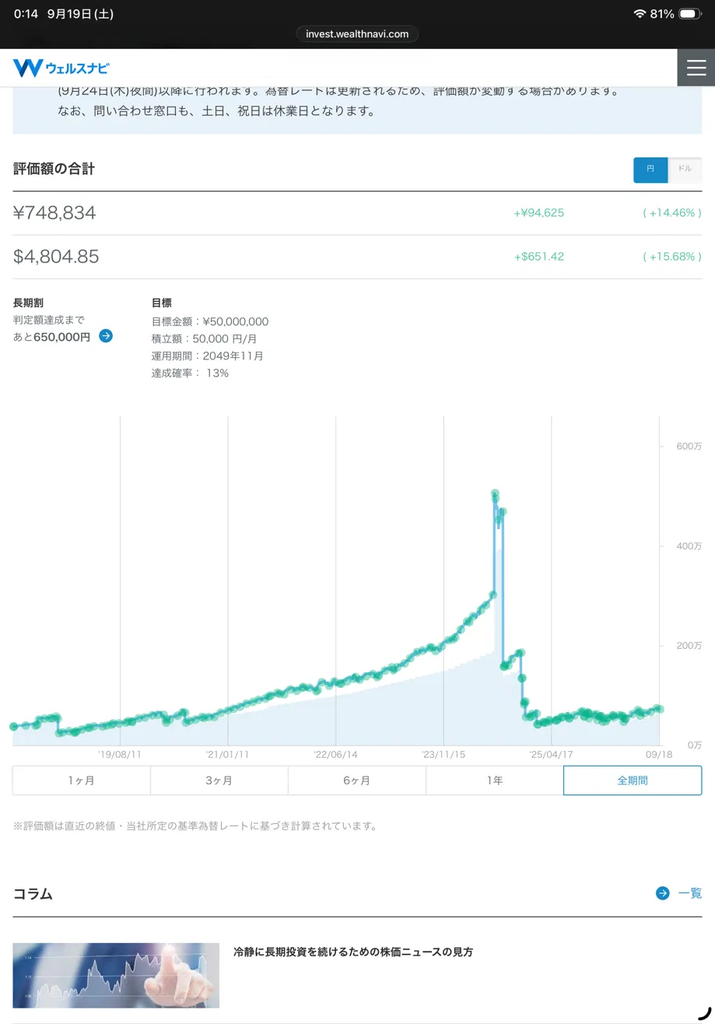
評価額の合計は748,834円、含み益は+94,625円(+14.46%)でした。
(2019年から運用を続けている口座です)
グラフを見ると、途中で評価額が大きく落ち込んでいる箇所がありますが、
これは運用がうまくいかなかったわけではありません。
株式投資に資金を振り分けるため、まとまった額を一度出金したタイミングのものです。
ロボアドバイザーだけに資産を集中させず、複数の投資先に資金を振り分けて
運用するようにしています。
ちなみに目標設定では、目標金額5,000万円・積立額月5万円で設定していますが、
現時点での達成確率は13%と表示されています。この数字は淡々と現実を教えてくれるので、
「今のペースでは足りていない」という気づきにもなっています。
実際に使ってみて感じたメリット
- 感情に振り回されない:値動きに一喜一憂して自分で売買判断をする必要がない
- 少額から始められる:数千円からでもスタートできるので、心理的なハードルが低い
- NISA対応のサービスも増えている:税制メリットを活かしながら運用できる
正直に伝えたいデメリット
良いことばかり書いても信用できないと思うので、気になった点も書きます。
- 手数料は年率1%前後かかるため、自分で運用するより割高になる
- 短期間で大きく増やすタイプの仕組みではない
- 元本保証ではなく、相場次第では元本割れすることもある
- 評価額のグラフは入出金の影響もそのまま反映されるため、純粋な運用成績を
把握するには、入出金のタイミングを自分で記録しておく必要がある
こんな人に向いていると感じた
「投資に興味はあるけど、値動きを毎日チェックする時間も自信もない」という人には、
最初の一歩として非常に向いていると感じています。実際、私自身がまさにそのタイプでした。
まとめ
ここで紹介した+14.46%という数字は、あくまで私個人が2019年から運用してきた結果であり、
将来同じ成果が出ることを保証するものではありません。相場環境によって結果は変わります。
それでも「実際にどう動くものなのか」の一つの参考として、
今後も運用記録を更新していく予定です。
※本記事は情報提供を目的としたものであり、将来の運用成果を示唆・保証するものではありません。
投資はご自身の判断と責任において行ってください。
コメント